
Neke tvrdnje koje kruže društvenim mrežama polaze od zapažanja koje je u osnovi tačno: sirova nafta bila je skuplja nakon ruske invazije na Ukrajinu 2022. nego danas, a cijene dizela sada su više.
Zaključak koji se često izvodi iz tog poređenja jeste da rafinerije moraju neopravdano da podižu cijene potrošačima. To na prvi pogled zvuči logično, jer je sirova nafta glavna sirovina za proizvodnju dizela. Međutim, takvo poređenje izostavlja ključni dio tržišta koji je postao pravo usko grlo – preradu nafte.
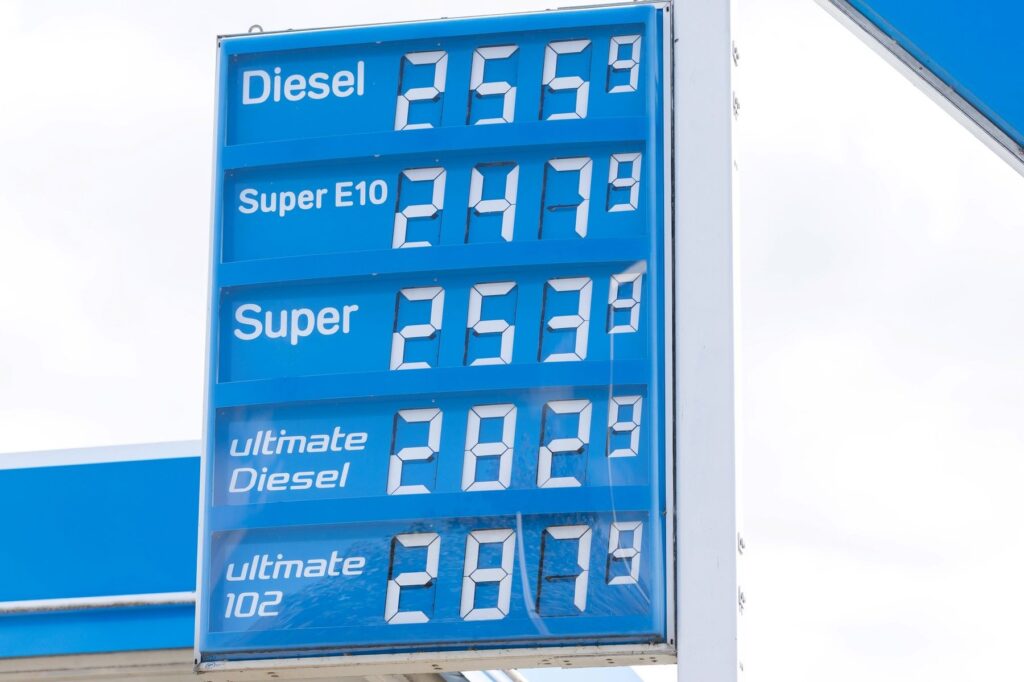
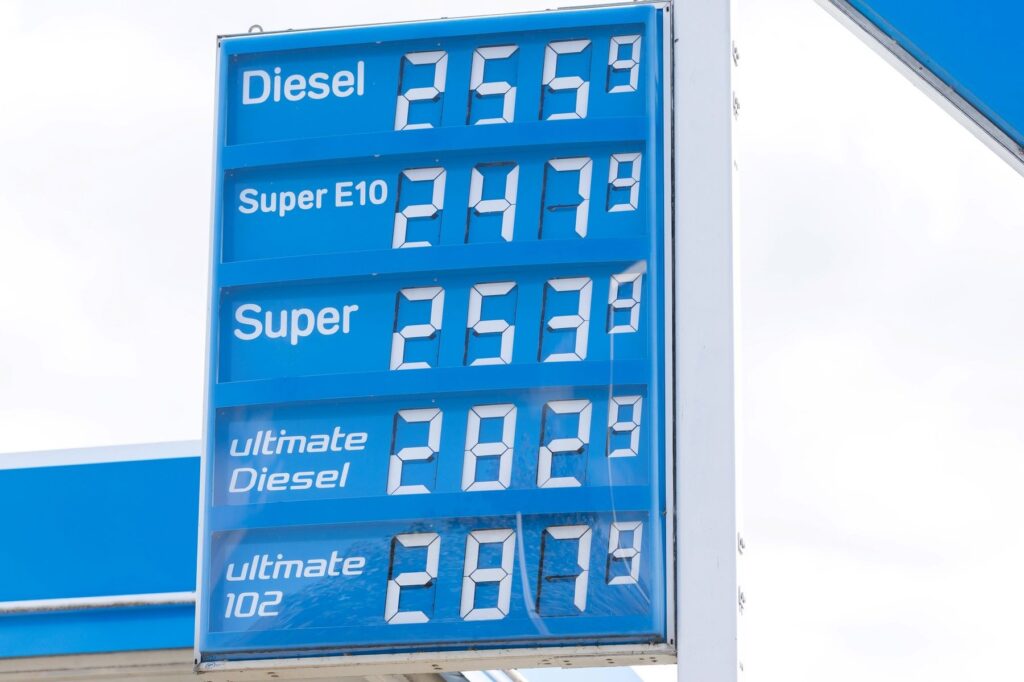
Prema podacima Američkog automobilskog udruženja (AAA) od 20. septembra, prosječna cijena dizela u SAD iznosila je oko 6,5 dolara po galonu, što je nominalni rekord. U Kaliforniji je bila iznad 8,4 dolara, dok su pojedine pumpe čak prikazivale cijenu od 9,999 dolara, što je maksimum koji neke pumpe mogu da prikažu. Istovremeno, Brent sirova nafta trguje se znatno ispod inflacijom prilagođenih vrhunaca dostignutih tokom prethodnih naftnih kriza.
Zato je osnovno pitanje sasvim opravdano: ako sirova nafta nije rekordno skupa, zašto je dizel?
Odgovor je u tome što su sirova nafta i dizel povezani, ali nijesu isto. Sirova nafta je ulazna sirovina. Dizel je prerađeni proizvod. Između naftne bušotine i pumpe nalazi se rafinerijski sistem, a svijet trenutno ima manjak raspoloživog dizela u odnosu na tražnju. Zbog toga cijene dizela mogu rasti čak i ako se cijene sirove nafte stabilizuju ili padaju.
Rafinerijska marža
Jedan od načina da se vidi pritisak na tržištu dizela jeste takozvani diesel crack spread, odnosno razlika između tržišne vrijednosti dizela i vrijednosti sirove nafte koja se koristi za njegovu proizvodnju.
Ta razlika se često pojednostavljeno opisuje kao rafinerijska marža, ali je ne treba miješati sa običnom maržom koju rafinerije mogu proizvoljno da odrede. Ona zavisi od tržišnih cijena sirove nafte i prerađenih proizvoda i može naglo da poraste kada dizel postane oskudan u odnosu na sirovu naftu.
Sredinom augusta američki diesel crack spread nakratko je prvi put premašio 100 dolara po barelu, što je rekord. Rafinerijske marže na dizel u Aziji nedavno su porasle iznad 87 dolara po barelu, u poređenju sa približno 22 dolara prije aktuelnog sukoba na Bliskom istoku, objavio je Reuters.
Tako visoke razlike svakako znače da rafinerije koje rade pouzdano mogu da zarade znatno više novca.
Ali one su ujedno i dokaz da je tržišna vrijednost dizela porasla mnogo brže od vrijednosti sirove nafte, jer je ponuda prerađenih proizvoda postala neuobičajeno ograničena.
Visok crack spread sam po sebi ne govori da li je uzrok manipulacija, namjerno ograničavanje proizvodnje, zastoji u rafinerijama, poremećaji izvoza ili neka kombinacija ponude i tražnje.
Upravo zbog toga poređenje današnje cijene sirove nafte sa cijenom iz 2022. može da bude pogrešno. Ako cijena sirove nafte padne za 10 dolara po barelu, a diesel crack spread poraste za 20 dolara, sirovina je pojeftinila, ali gotov proizvod ipak može da poskupi.
Da bi se tvrdilo da šira razlika ukazuje na neopravdano podizanje cijena, bili bi potrebni dodatni dokazi da rafinerije namjerno ograničavaju raspoloživu proizvodnju ili usklađuju cijene.
Na sadašnjem tržištu više dokaza ukazuje na suprotno: američke rafinerije rade sa veoma visokim stopama iskorištenosti, dok su globalne zalihe dizela pogođene zastojima u rafinerijama, ratom i ograničenjima izvoza.
Zašto je dizela toliko malo
Nekoliko poremećaja istovremeno je pogodilo snabdijevanje dizelom. Napadi ukrajinskih dronova primorali su velike ruske rafinerije da smanje proizvodnju ili zatvore pojedina postrojenja, dok je Rusija ograničila dio izvoza goriva kako bi zaštitila domaće snabdijevanje. Rusija je inače jedan od najvećih svjetskih izvoznika dizela i gasnog ulja, pa gubitak dijela te ponude ima posljedice daleko izvan same Rusije.
Bliski istok donio je još jedan veliki šok. Rafinerijska i izvozna infrastruktura oštećena je ili poremećena tokom sukoba sa Iranom, dok je plovidba kroz Hormuški moreuz ozbiljno ograničena.
Rojters procjenjuje da su poremećaji povezani sa Rusijom i Persijskim zalivom uklonili sa tržišta oko 1,6 miliona barela dnevno izvoza dizela i gasnog ulja u odnosu na početak godine. To je ogroman gubitak na tržištu koje je i prije toga imalo veoma malo slobodnih kapaciteta.
Zatvaranje rafinerija u SAD takođe je dio priče, ali neke tvrdnje koje kruže internetom preuveličavaju ono što se dogodilo.
Operativni rafinerijski kapacitet u SAD dostigao je gotovo 19 miliona barela dnevno početkom 2020, a zatim je naglo pao tokom pandemije.
Prema američkoj Upravi za energetske informacije (EIA), kapacitet je početkom 2026. iznosio oko 18,16 miliona barela dnevno, a do juna je, nakon dodatnih zatvaranja, pao na oko 18,03 miliona barela dnevno.
To jeste značajno smanjenje u odnosu na vrhunac iz 2020. i ostavlja sistem sa manjom rezervom kada dođe do poremećaja.
Međutim, nije tačno reći da su američki rafinerijski kapaciteti svake godine nakon 2020. jednostavno opadali ili da su rafinerije kolektivno ukidale kapacitete kako bi vještački stvorile nestašicu.
Podaci EIA pokazuju da se kapacitet zapravo djelimično oporavio između 2022. i 2025, jer su postojeće rafinerije proširivale proizvodnju.
Pojedinačna zatvaranja imala su različite uzroke, uključujući lošu ekonomsku isplativost, prelazak na proizvodnju obnovljivih goriva, štetu od oluja, zastarjela postrojenja i regionalne regulatorne pritiske.
Ključna stvar je da podaci ne pokazuju koordinisani pokušaj rafinerija da namjerno uskraćuju kapacitete i stvaraju nestašicu.
Ali jeste tačno da SAD danas imaju manje rafinerijskih kapaciteta nego na vrhuncu 2020, dok je globalno tržište istovremeno izgubilo značajan dio proizvodnje u drugim regionima.
Da li rafinerije neopravdano podižu cijene?
Visoke rafinerijske marže nesumnjivo znače da rafinerije trenutno zarađuju mnogo novca. Marathon Petroleum, Valero i Phillips 66 zajedno su u drugom kvartalu ostvarili profit od 12,6 milijardi dolara, dok su globalne nestašice goriva povećavale marže, prema Reutersu. To je razumljivo privuklo pažnju, posebno u trenutku kada potrošači plaćaju rekordne cijene.
Ali visoki profiti sami po sebi nijesu dokaz neopravdanog podizanja cijena. Isti cjenovni signal koji pogađa potrošače i podstiče ih na štednju goriva istovremeno podstiče rafinerije da rade intenzivnije i proizvode više.
Američke rafinerije u posljednje vrijeme rade blizu praktičnog maksimuma, a proizvodnja destilata je snažna. Jedan od testova tvrdnje da rafinerije namjerno ograničavaju proizvodnju jeste pitanje da li značajni raspoloživi kapaciteti stoje neiskorišćeni.
Sadašnji podaci to ne pokazuju. Nedjeljni podaci EIA pokazuju da je iskorišćenost rafinerija dostizala čak 98 odsto, što je blizu gornje granice istorijskog raspona.
Tokom prvih šest mjeseci 2026. ukupni ulaz sirovine u rafinerije bio je samo 1,1 odsto niži nego u pretpandemijskoj 2019. godini.
To ne znači da zatvaranje rafinerija nije važno. Ono je smanjilo prostor za grešku. Kada ruske rafinerije budu oštećene, izvoz sa Bliskog istoka poremećen ili neka američka rafinerija neočekivano prekine rad, postoji manje rezervnih postrojenja koja mogu da nadoknade izgubljene količine. Zbog toga su skokovi cijena veći nego što bi bili u sistemu sa više slobodnih kapaciteta.
Kako nafta može da pojeftini, a dizel ostane skup
Sirova nafta i prerađeni proizvodi reaguju na različite odnose ponude i tražnje. Cijene nafte mogu pasti zato što rastu zalihe sirove nafte, slabi tražnja ili proizvođači pronalaze nove načine da zaobiđu transportna uska grla.
Ali nijedna od tih stvari automatski ne popravlja oštećenu rafineriju niti stvara dodatnu proizvodnju dizela. To je ključno za razumijevanje današnjeg tržišta.
Svijet možda ima dovoljno sirove nafte da Brent ne dostigne prethodne historijske vrhunce, ali trenutno nema dovoljno lako dostupnih rafinerijskih kapaciteta i izvoza dizela da spriječi rekordne cijene destilata.
Zbog toga se ta dva tržišta mogu duži period kretati u suprotnim smjerovima. Postoji legitimna rasprava o američkoj politici prema rafinerijskom sektoru, gubitku domaćih kapaciteta i tome da li bi zemlja trebalo snažnije da podstiče održavanje ili proširenje rafinerijske infrastrukture.
Ali pojednostavljena tvrdnja da niža cijena sirove nafte u kombinaciji sa višom cijenom dizela automatski dokazuje neopravdano podizanje cijena ne stoji.
Rafinerijski sistem između naftnog polja i pumpe je važan, a upravo se na tom mjestu trenutno nalazi najveći pritisak. Dok se oštećene rafinerije ne vrate u pogon, globalni izvoz dizela ne oporavi, zalihe ne budu obnovljene ili tražnja značajnije ne oslabi, cijene dizela mogu ostati veoma visoke čak i ako cijene sirove nafte budu padale.
Robert Rappier, saradnik Forbesa
[post_publish_update_datetime]